万博manbext网站登录娱乐网我就来稍稍掺和说两句-万博manbext网站登录 万博manbext体育官网注册账号入口
新闻中心
炒股就看金麒麟分析师研报,泰斗万博manbext网站登录娱乐网,专科,实时,全面,助您挖掘后劲主题契机! 来源:六里投资报 11月14日,在富国基金举办的四季论坛上,基金司理白冰洋以“初心如磐,践行价值”为题,围绕“买科技,照旧买红利”这一市集热门,伸开了深入而感性的探讨。 白冰洋是一位特色显然的基金司理。 她遥远是基于客不雅的评估,寻找内在价值被权贵低估的标的,而不是浅近能被贴上“深度价值”这类标签的投资东说念主。 在客岁红利钞票平素诱骗巨匠眼神的时候,白冰洋则提前对港股的科技关连公司进行了
详情
炒股就看金麒麟分析师研报,泰斗万博manbext网站登录娱乐网,专科,实时,全面,助您挖掘后劲主题契机!
来源:六里投资报
11月14日,在富国基金举办的四季论坛上,基金司理白冰洋以“初心如磐,践行价值”为题,围绕“买科技,照旧买红利”这一市集热门,伸开了深入而感性的探讨。
白冰洋是一位特色显然的基金司理。
她遥远是基于客不雅的评估,寻找内在价值被权贵低估的标的,而不是浅近能被贴上“深度价值”这类标签的投资东说念主。
在客岁红利钞票平素诱骗巨匠眼神的时候,白冰洋则提前对港股的科技关连公司进行了布局。
而从本年三季报最新的持仓来看,她的组合既不是“老登”股,有着一定科技成份;但也不是典型的“小登”,还提前布局了新动力,包括最近大火的锂电;
白冰洋的目的,遥远是基于持久对公司去进行“称重”。
她的这套行径一以贯之,仍是被市集诠释了她的灵验性。
投资报数据潜入,白冰洋最早曾任职于德勤华永管帐师事务所从事审计责任,后加入中银证券,2016年运转责罚我方的第一只公募居品。
在此时间,白冰洋责罚时辰最长的一只基金,即使资历了一波熊市,照旧获取可以的总答谢。
加入富国后,她从2023年12月25日起责罚富国洞见价值这只基金,抛弃2025年9月30日,季报数据潜入,在白冰洋近两年的责罚期内,累计答谢达65.74%。
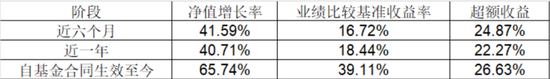
A缔造于2023/12/25,事迹比拟基准为中证800指数收益率*65%+恒生指数收益率(使用估值汇率折算)*20%+中债概括全价指数收益率*15%。近1个齐备年度(2024)的基金份额净值增长率(及同期事迹比拟基准收益率)为7.88%(13.33%),数据来自基金如期证明,抛弃2024/12/31。时间基金司理变动情况:白冰洋(2023/12/25于今)。基金收益率不代表投资者实践收益率,基金份额净值仅为每份额基金居品的净钞票。基金历史事迹不组成对畴昔事迹的保证。
白冰洋指出,市集是否灵验不成单方面的作念判断,它是动态变化的,结构性的。可以从以下几个部分去瓦解:
一是价钱灵验的部分,即估值上下合理;
二是难以判断合感性的依稀区域;
三是契机与风险并存的鸿沟,需要深入甄别。
她强调,投资不应被“科技”或“红利”等标签治理,每类钞票王人可能同期存在“馅饼”与“罗网”。
在现时环境下,宏不雅层面的全体判断意旨有限,
更应从中不雅行业和微不雅企业起首,护理供需关系、盈利水平与安全边缘。
她出奇指出,出口是中国制造业的进攻机遇与挑战,所谓“不出口,就出局”,强调制造业仍是值得要点护理的鸿沟。
此外,白冰洋还以好意思股、各新兴市集估值水平,中国立异药、地产等鸿沟的投资来例如证实她的想考历程,对投资者也颇有模仿价值;
白冰洋认为,投资既要回首历史、模仿他国造就,也要前瞻产业趋势。
不仅是在别东说念主计较时候战抖,也要勇于在他东说念主战抖时保持感性、勇于布局信得过具备价值的优质钞票。
价值投资不需要去依赖一些很短很高频的数据作念判断,而是应该从一个更长、更远的角度去作念一个价值上的判断;
这才是价值投资上讲的,咱们要望远。
整场共享中,她也敕令投资者放下对“安静赢利”的幻想,甩掉非此即彼的二元想维,
价值投资的中枢在于“价值”自己,
而非“持久”“大盘”或“红利”等名义标签,投资者应幸免堕入套路化想维,以绽开和客不雅的立场,对待新往事物,无论是对哪一方的偏见,王人可能是酿成无理订价的原因。关于破裂既定例律的东西,不是浅近凶残的狡赖,而是应该去伪存真。
投资报(Liulishidian)整理精选了白冰洋共享的精华内容如下:
买科技照旧买红利?
“馅饼”和“罗网”并存
我认为市集大约是这样几个部分。
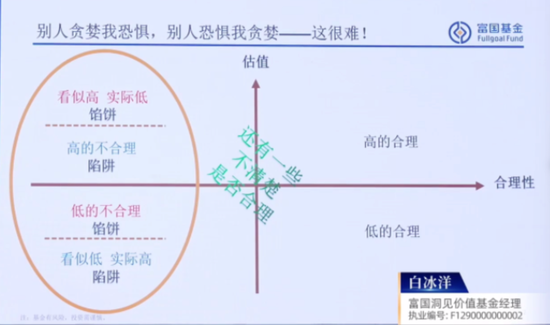
有一部分其实是灵验的,即是上图右侧有的标的高的合理,有的低的合理;
还有一部分其实是说不清的,不知说念是否合理或灵验的;
以及咱们有一些判断的,然而这里问题和契机同期存在。
但这些王人是动态变化的,不是一个稳态的情况。
巴菲特老先生他们狠恶的极少,即是莫得固守在一个教条里,
他其实是发展了价值投资这一表面,是以有了图左边的上半部分,即是看似高、实践低的部分。
但这里边也有坑,要是判断错了,那即是高的分辩理。
我认为这是一个很有挑战性的事情,是以把这张图放在第一页。
面前也有许多争论,到底是买红利?买科技?照旧买什么?
其实,我认为这种标签化的想考,比拟僵硬和古板,可能离事物的本色比拟远。
从我对这套表面和行径的学习和体会来讲,
我认为最大的一个锻练,即是说咱们要扒开看更深档次的东西,而不要对浮在名义的标签化的瓦解上。
为什么放这样张图?因为其实两个维度王人是有契机,也王人是有风险的。
并不是说你买了高股息的,或者所谓价值立场的,你就可以安枕无忧地挣钱了;
不是这样回事,高股息也不等于价值投资,毕竟面前有股息也不代表畴昔就一定有;
是以,我在这内部同期写了“馅饼”和“罗网”。
科技亦然一样,有科技属性也不一定就不是价值投资。
其实这两个标的,王人需要客不雅地看待它的风险和收益,而不是说选了下边就安枕无忧,选了上边就一定随从泡沫。
不成这样浅近刻板地瓦解。
深度想考,总结感性
智力信得过作念好价值投资
何况这个事也无须我多说,什么叫好公司、好贸易,其实前边的东说念主仍是作念给咱们看。
只不外对咱们照实很有挑战的极少,即是若何样在两个维度寻找这样的契机,幸免罗网?
下边这个案例出奇挑升想,巴菲特老先生也作念了,伯克希尔自己是一个价值罗网的代表,好在他是在老先外行里。
是以抄底也不是那么容易抄的,
要想想他买这些所谓在危急下的钞票时,是作念了畸形复杂财务上的安排,包括可转债、优先股等要求。
不是浅近地说面前最差,就去买。
许多东西咱们要扒开细看,需要深度想考,总结感性本色,智力信得过作念好价值投资这件事情,而不要去贴标签。
我心爱一个名词叫深度想考,标签性的东西很容易对别东说念主酿成困扰,
因为无论是哪种类型的钞票,背后风险和收益王人是同期存在的。
估值目的到极值
一定是引起警惕的时候
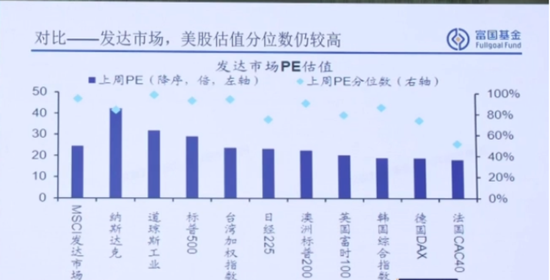
咱们来看这张图,面前环球仍是很少说这点了,我对这个事其实也莫得那么专科。
仅仅想说,
第一,它仅仅不雅察和分析的角度之一,不成只把柄这一个事来判断,这是第一层道理。
第二层,无论哪个目的,它到一个相对比拟极值位置的时候,一定是引起警惕的时候。
再多加一些造就性的目的和分析行径,要是透彻指向了一些极值性的数值,就要大大警惕潜在风险。
但这个事,我不擅长,也莫得明确的论断。
仅仅单从这个维度上的目的,需要辩论它下行风险的点,这是一个触发身分。
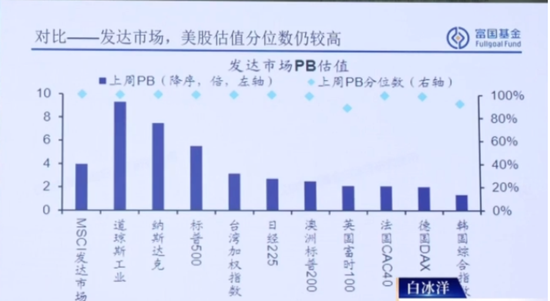
从一个旁不雅者的角度来讲,我会跟我方说得提神,需要提前想一想会有什么四百四病。
要总结到供需本色
看盈利水平的位置

把刚才的一些东西细化一下,可能亦然环球争论比拟多的,稍稍有点代表性。
下图是创业板的,给与的是创业板综指,
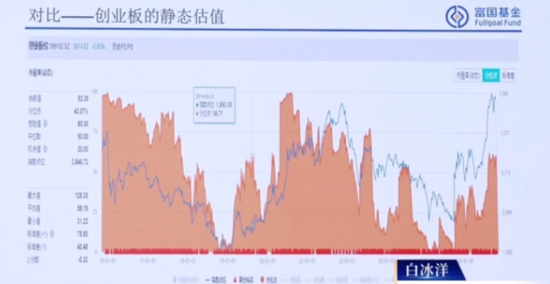
单就这几个目的来看,我没看出来谁比谁有那么大上风。
这是之前环球斟酌比拟多的所在,我就来稍稍掺和说两句。
从我的角度来讲,
照旧要总结到供需的本色看这个问题,看企业的盈利水平,是谁在超高的水平,谁在超低的水平。
要是从最浅近的均值总结来讲,到底是谁要总结,是往上回送照旧往下总结?
这是咱们看待这种问题的一个起点,
这可能亦然咱们在更前瞻性的一些想法上的互异之处。
为什么说有的东说念主能作念一些相对左侧和逆向投资呢?
透彻不是有什么信息的上风,
而是从更客不雅的角度去看,比如说供需关系,产业链的位置,以及一个合感性的估值到底在那儿。
这才是你会去作念一些在别东说念主看来你很左侧、逆向的行径,但事实上可能并莫得。
因为关于你来说,左和右王人不进攻,
关键的是合理的东西在那儿,即是安全边缘在的时候就可以投资,要是莫得安全边缘,那就不可以。
这是我认为比拟进攻的东西。
“不出口,就出局”
出口既是风险点,亦然契机点
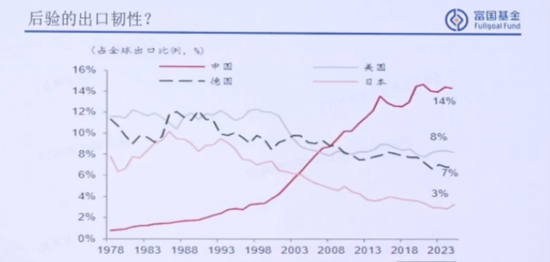
出口照旧很显着的。不是说我能够展望它是若何样的,之前也有牵记过一些事情,然而反过来看,这些牵记可能过度了,
有可能它是两个维度的问题。
第一,这个牵记即是错的。
第二,这个牵记在持久维度是有可能存在的,但它不是一下子达成,它是逐步的历程。
这点从需求端、供给端两方面想索。
有时候最酷爱的极少是需求下落了,但供给下落的比想的多。
是以,这不是单一维度进行想考的事情。
要是总结到这种关系的本源,
辩论到谁能提供这样的居品,又有经济性,可能这个谜底你就认为也莫得那么奇怪。
参考国外的例子,包括韩国之前发展的历史,我认为长短常值得咱们去仔细进行梳理和学习的。
何况咱们体量比他们还大,在这样的变化历程当中,咱们所波及到的产业的面要更广,波及到的地区也要更广。
在上一轮的全球经济一体化历程当中,环球照旧比拟心爱把东西卖到阐发国度,因为利润比拟厚。
然而这一轮环球会发现,不一定是咱们认为的阐发国度,新的本事在发展中国度,包括非洲、东南亚,一些咱们原本不若何波及的所在,其实王人能看得到它的需求,盈利情况也不差。
有句话说得很好,“不出口,就出局”。
制造业里许多公司有这样的挑战,它是风险点,但亦然契机点。
站在角度来讲,制造业仍然是一个需要畸形护理的鸿沟。
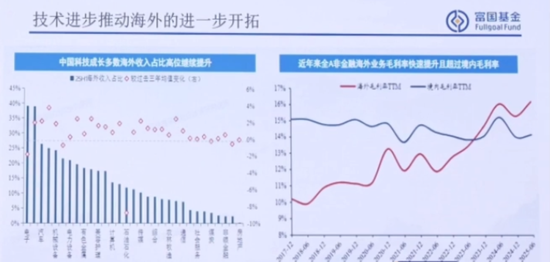
可以相互交叉着印证来看,
包括中国科技国外收入的占比,毛利率,其实即是盈利情况,这张图给环球作念一个参照。
价值投资要望远
提高展望的胜率
在咱们投资上,不需要依赖一些很短、很高频的数据作念一些判断;
而应该从一个更长、更远的角度作念一个价值的判断。
这才是价值投资上讲的,咱们要望远。
咱们是若何望的?
不仅是往后望,以后的事情;也要往前望,即是仍是发生过的事情。
更进攻的是在作念展望的时候,若何提高胜率,若何样适度风险。
除了望咱们我方,还望别东说念主的。
唯有多维度的角度,智力让咱们系统里这些参数和目的给更多的引导意旨,让咱们判断安全边缘到底在什么所在。
盈利,估值,其实王人是相互的,不是一个单一维度瓦解的事情。
中国立异药
管线占比快速普及
再举一个出奇挑升想的例子。
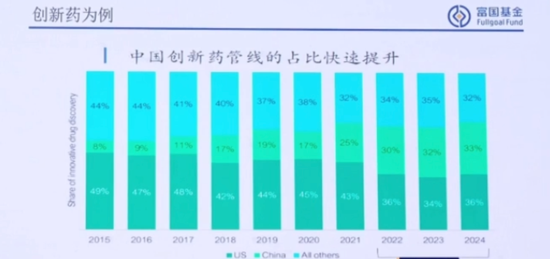
诚然我我方在这个上头并莫得什么上风,然而可以读得懂的是什么?
客岁在学习这个行业的时候,我就发现这个立异药管线的占比,在短短十年的时辰,终了从无到有,很快,也很遗址的一件事情。
但学习完后会发现它照旧依托于本国实力,
率先,是本国的东说念主才梯队和产业,它有这样的集中,
加上机制,就缓缓运转出服从了。
你要说它本年有这样多BD,有很蒙胧吗?
我认为也莫得,至少从一个产业瓦解的主张来讲,莫得很难瓦解。
像国外立异药的体系,它BD的多样机制也比拟练习,不是一个新东西。
是以,从管线和占比来讲,从一个最浅薄的判断来讲,至少可以匹配。
这种东西关于咱们来说很难把捏,但不妨碍咱们学习,
总要多看多学,才知说念它的律例是若何样。
破裂既有律例的东西,其实是最值得去学习的。
因为不知说念这种情况是巧合的,照旧说不是巧合的。
我在这方面的瓦解是,在高端鸿沟一些破裂规则的情况,可能不是巧合的。
是以拿立异药来说,诚然我对这个鸿沟并不熟悉,但不会轻言说一定贵或泡沫若何着,我认为值得学习,值得不雅察。
地产可能总结
偏破钞的属性
我举另一个地产的例子。
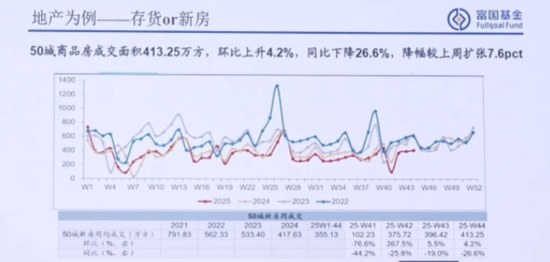
行业和公司是两个维度,
你会看到有一些公司仍是能安静自在。
从化债的角度,或者其他的角度等等,这种风险,从从上至下,详情照旧可控的。
然而从咱们投资的角度来讲,你就很难从一个行业的维度去看了。
是以对我来讲,地产最挑升旨的是它可能更总结一个偏破钞的属性。
而不是像往日一样,许多东说念主等着屋子增值,再卖掉这样一个角度。
在这个鸿沟里,需要从下到上看,是以它的筹商难度是高的。
因为行业全体不行,可能是有价值罗网,
然后在这里找到信得过有价值,不是罗网,其实是有挑战的,并不比你去找科技类的标的挑战低。
总结到我之前说的,两个维度王人是有风险,也有收益。那要如何作念?
其实需要深耕,而不是搏地产计策,或某个区域房价反弹。
这王人不是咱们的想路和行径。
警惕标签、套路
总结价投本色——价值
还有一个事情,即是咱们在价投的路上,其实有许多标签性的东西,王人需要提神。
比如之前心爱说“大盘”,到自后的“持久”和“红利”。
莫得说这些不好,仅仅说不成这样单方面,
即是不要被套路,套路的东西即是最让东说念主认为有安全感,但可能即是最不安全的。
价值投资它自己的中枢是在“价值”两个字,不是“持久”两个字,
持久持有不等于价值投资,要是持有的钞票是价值罗网,一样会遭逢浩瀚吃亏。
这即是我我方在学习这个行径论的心多礼会,
最进攻的是反套路,不要被任何东西套路,遥远让我方保持感性。
这个感性有两个维度,
一个是巴菲特老先生讲的,别东说念主计较的时候我战抖,关于脾性严慎的东说念主来说这点相对容易。
另极少比拟难作念到,即是别东说念主战抖的时候我计较。
这太违犯选价投这条路的东说念主的人道了。
如何计较呢?
其实即是在市集相配悲不雅的时候找好贸易、好公司,给你一个不毛一见的好价钱,可能是一个更好的投资上的聘请。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:何俊熹 万博manbext网站登录娱乐网